\\SAPをやる前に業務の理解を!//

SAPコンサルタントは、ユーザ(現場担当者)と同じ目線で会話できることが求められます。 本書で、経理業務をひと通りインプットしておくことをお勧めします。
【本書の構成】
第1章 販売
第2章 原価・購買
第3章 固定資産管理
第4章 資金管理
第5章 給与計算
第6章 経費
第7章 有価証券管理
第8章 決算
第9章 連結決算
第10章 財務報告
知りたい情報をチェック
原価差異按分の要件・目的
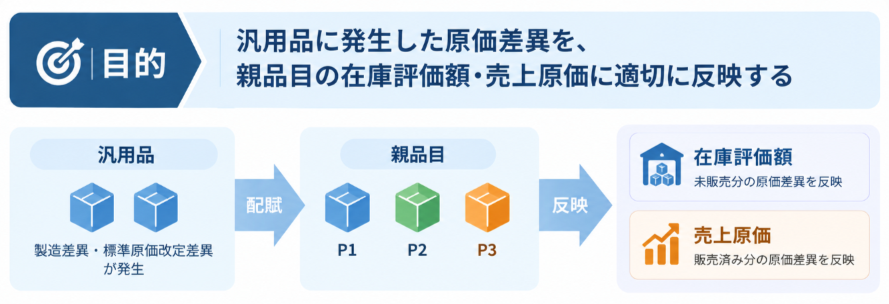
汎用品の原価差異の按分の主たる要件・目的は「親品目の在庫評価額および売上原価の適正化」である。
汎用品で発生した原価差異を、当該汎用品を使用する親品目に配賦し、在庫として残存する部分と販売済の部分に応じて在庫評価額および売上原価に反映することで、棚卸資産の評価および売上原価の適正化を図るとともに、親品目別の原価把握の精度を向上させる。
なぜ必要なのか?
例えば、汎用品Aの製造差異が60,000円発生したとする。汎用品Aが親品目P1・P2の製造に使用されている場合、この差異は本来それらの親品目の原価に関係するものである。
差異を親品目に反映せず、汎用品側だけで処理したり、すべてを一律に費用処理したりすると、次のような問題が生じる可能性がある。
- 在庫評価額の不適正化
親品目が在庫として残っているにもかかわらず、その在庫に含まれるべき原価差異が反映されず、棚卸資産の評価額が実態と乖離する。 - 売上原価の不適正化
すでに販売された親品目に対応する差異が売上原価に反映されず、売上総利益や製品別の採算性を正しく把握できなくなる。 - 親品目別の原価把握の困難化
複数の親品目に共通して使用される汎用品の差異が親品目に適切に配賦されず、製品別の原価や収益性の分析精度が低下する。
原価差異を按分する方法の例
汎用品で発生した原価差異を親品目へ配布し、最終的に在庫と売上原価に按分する調整仕訳を計上するケースを、具体的な数値を用いて説明する。
前提情報
汎用品と親品目の関係
| 汎用品 | 親品目 |
|---|---|
| A | P1、P2 |
| B | P2、P3 |
汎用品で発生した原価差異
| 差異種類 | 汎用品 | 差異金額 |
|---|---|---|
| 製造差異 | A | 60,000円 |
| 標準原価改定差異 | B | 30,000円 |
| 合計 | 90,000円 |
親品目ごとの在庫金額・売上原価
| 汎用品 | 親品目 | 在庫金額 | 売上原価 | 按分基準額合計 |
|---|---|---|---|---|
| A | P1 | 200,000円 | 400,000円 | 600,000円 |
| A | P2 | 100,000円 | 300,000円 | 400,000円 |
| B | P2 | 150,000円 | 150,000円 | 300,000円 |
| B | P3 | 100,000円 | 200,000円 | 300,000円 |
STEPの全体観
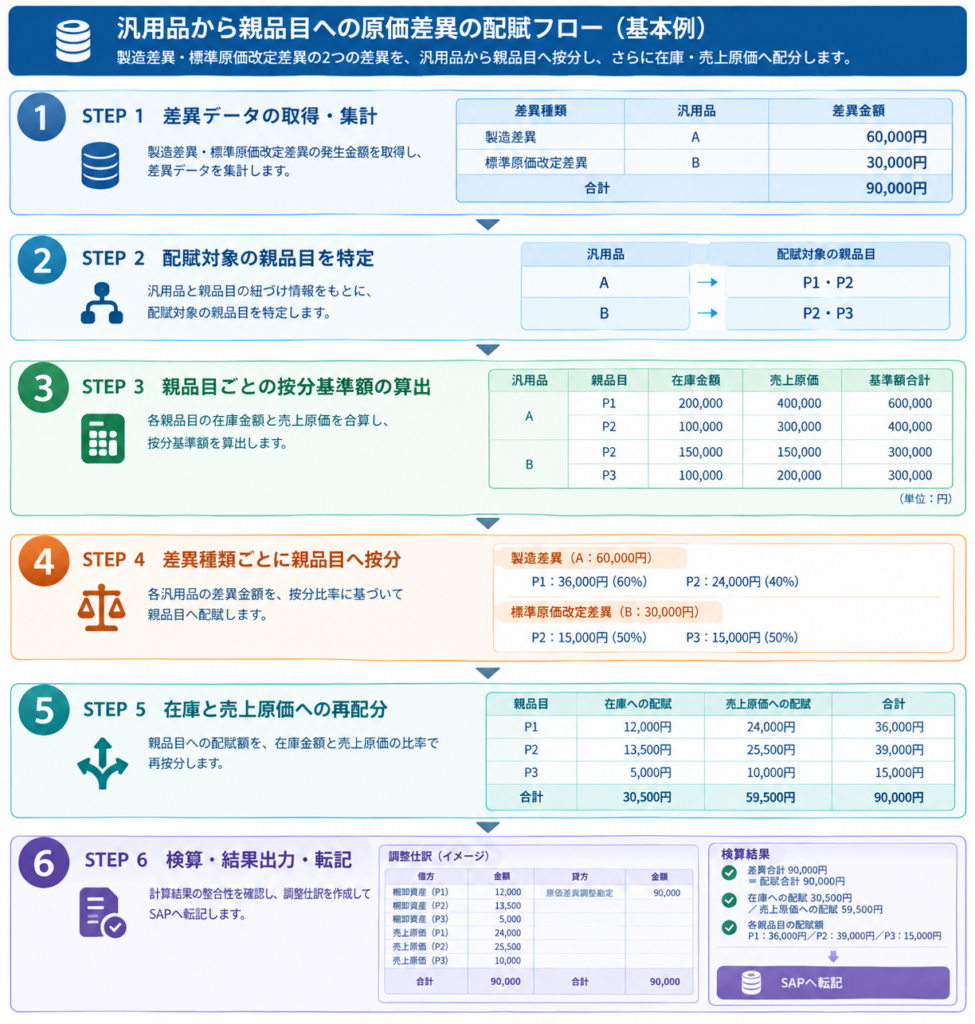
STEP①:差異データの取得・集計
対象月に発生した原価差異を取得し、差異種類×汎用品の単位で集計する。
| 差異種類 | 汎用品 | 差異金額 |
|---|---|---|
| 製造差異 | A | 60,000円 |
| 標準原価改定差異 | B | 30,000円 |
| 合計 | 90,000円 |
STEP②:配賦対象となる親品目の特定
汎用品と親品目の紐付け情報を参照し、差異の配賦先を決定する。
| 差異種類 | 汎用品 | 配賦対象の親品目 |
|---|---|---|
| 製造差異 | A | P1、P2 |
| 標準原価改定差異 | B | P2、P3 |
例えば、汎用品Aの製造差異60,000円はP1とP2へ、汎用品Bの標準原価改定差異30,000円はP2とP3へ配賦される。
この段階ではまだ金額を按分せず、どの親品目を配賦対象にするかを確定する。
汎用品と親品目の紐付けは、SAPだと品目BOMマスタから取得する想定。
STEP③:親品目ごとの按分基準額の算出
親品目ごとに、在庫金額と売上原価を合算し、差異を配賦するための基準額を算出する。計算式は下記の通り。
【汎用品Aの基準額】
| 親品目 | 在庫金額 | 売上原価 | 按分基準額 |
|---|---|---|---|
| P1 | 200,000円 | 400,000円 | 600,000円 |
| P2 | 100,000円 | 300,000円 | 400,000円 |
| 合計 | 300,000円 | 700,000円 | 1,000,000円 |
- P1の配賦比率:600,000 ÷ 1,000,000 = 60%
- P2の配賦比率:400,000 ÷ 1,000,000 = 40%
【汎用品Bの基準額】
| 親品目 | 在庫金額 | 売上原価 | 按分基準額 |
|---|---|---|---|
| P2 | 150,000円 | 150,000円 | 300,000円 |
| P3 | 100,000円 | 200,000円 | 300,000円 |
| 合計 | 250,000円 | 350,000円 | 600,000円 |
- P2の配賦比率:300,000 ÷ 600,000 = 50%
- P3の配賦比率:300,000 ÷ 600,000 = 50%
STEP④:差異種類ごとに親品目へ按分
③で算出した配賦比率を使い、差異種類ごとに親品目へ差異金額を按分する。計算式は下記の通り。
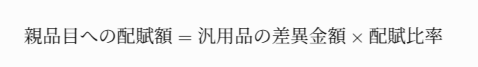
【製造差異:汎用品Aの60,000円】
Aの配賦比率は、P1が60%、P2が40%である。
| 配賦先 | 配賦比率 | 計算式 | 配賦額 |
|---|---|---|---|
| P1 | 60% | 60,000 × 60% | 36,000円 |
| P2 | 40% | 60,000 × 40% | 24,000円 |
| 合計 | 100% | 60,000円 |
【標準原価改定差異:汎用品Bの30,000円】
Bの配賦比率は、P2が50%、P3が50%である。
| 配賦先 | 配賦比率 | 計算式 | 配賦額 |
|---|---|---|---|
| P2 | 50% | 30,000 × 50% | 15,000円 |
| P3 | 50% | 30,000 × 50% | 15,000円 |
| 合計 | 100% | 30,000円 |
【④の結果まとめ】
| 差異種類 | 汎用品 | 親品目 | 配賦額 |
|---|---|---|---|
| 製造差異 | A | P1 | 36,000円 |
| 製造差異 | A | P2 | 24,000円 |
| 標準原価改定差異 | B | P2 | 15,000円 |
| 標準原価改定差異 | B | P3 | 15,000円 |
| 合計 | 90,000円 |
この段階で差異90,000円を親品目に配賦したが、まだ在庫と売上原価には分かれていない状態。
STEP⑤:在庫と売上原価への再按分
④で親品目に配賦した差異を、親品目ごとの在庫金額と売上原価の比率で再按分する。計算式は下記の通り。
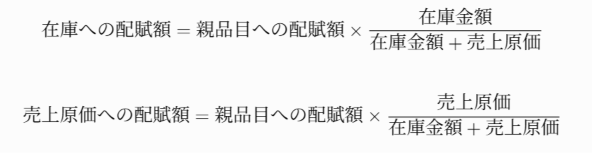
【各親品目への再按分】
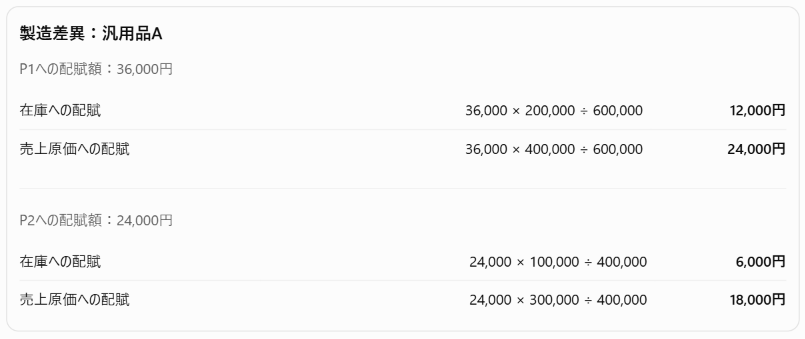
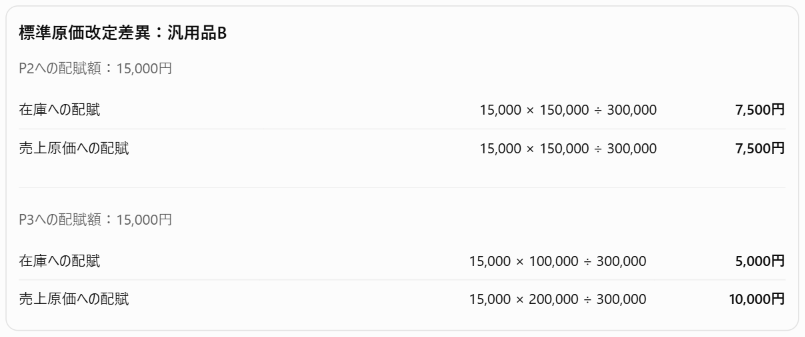
【⑤の結果まとめ】
| 差異種類 | 親品目 | 在庫への配賦 | 売上原価への配賦 | 合計 |
|---|---|---|---|---|
| 製造差異 | P1 | 12,000円 | 24,000円 | 36,000円 |
| 製造差異 | P2 | 6,000円 | 18,000円 | 24,000円 |
| 標準原価改定差異 | P2 | 7,500円 | 7,500円 | 15,000円 |
| 標準原価改定差異 | P3 | 5,000円 | 10,000円 | 15,000円 |
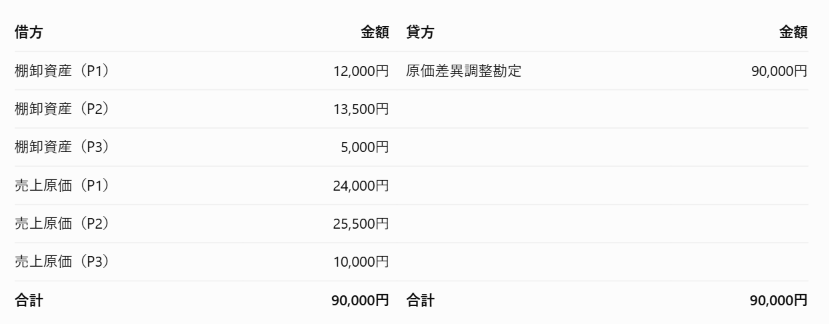
| 合計 | 30,500円 | 59,500円 | 90,000円 |
STEP⑥:結果出力・仕訳例
処理結果として、例えば次の項目を保持・出力する。
- 対象会計期間
- 差異種類、汎用品、差異金額
- 配賦対象の親品目
- 配賦基準額、配賦比率、親品目への配賦額
- 在庫・売上原価への配賦額
- 検算結果、転記伝票番号、処理ステータス
仕訳例は下記の通り。
要件として考慮すべきポイント
- 差異種類ごとの按分ルール
製造差異と標準原価改定差異で、按分基準や会計処理が異なるか。 - 按分基準額の定義
在庫金額・売上原価は、どの時点のどの金額を使用するか。 - 過去月の差異の扱い
前月までの未調整差異を含めるのか、前月調整額を振り戻して再計算するのか。 - マイナス原価差異の扱い
原価を減額する差異が発生した場合、プラス差異と同じロジックで処理できるか。 - 按分基準額ゼロ・異常値の扱い
按分基準額がゼロ、またはマイナスの場合にどう処理するか。
以上。

SAPコンサルタントとして長年にわたり複数のPJに携わってきたプロによる一冊。
本書では宅配ピザ屋を例に、会社の業務とそれに紐づく各SAPモジュールの説明が丁寧にされており、この一冊で体系的に業務とSAPの基礎知識を身に付けることが可能です。
これからSAPの業務に携わる人や、改めてSAPの全体観を把握したい人など、初心者~中級者まで自信を持っておすすめします。
SAP転職なら! LINE追加で気軽に相談▼
コメントを残す