\\SAPをやる前に業務の理解を!//

SAPコンサルタントは、ユーザ(現場担当者)と同じ目線で会話できることが求められます。 本書で、経理業務をひと通りインプットしておくことをお勧めします。
【本書の構成】
第1章 販売
第2章 原価・購買
第3章 固定資産管理
第4章 資金管理
第5章 給与計算
第6章 経費
第7章 有価証券管理
第8章 決算
第9章 連結決算
第10章 財務報告
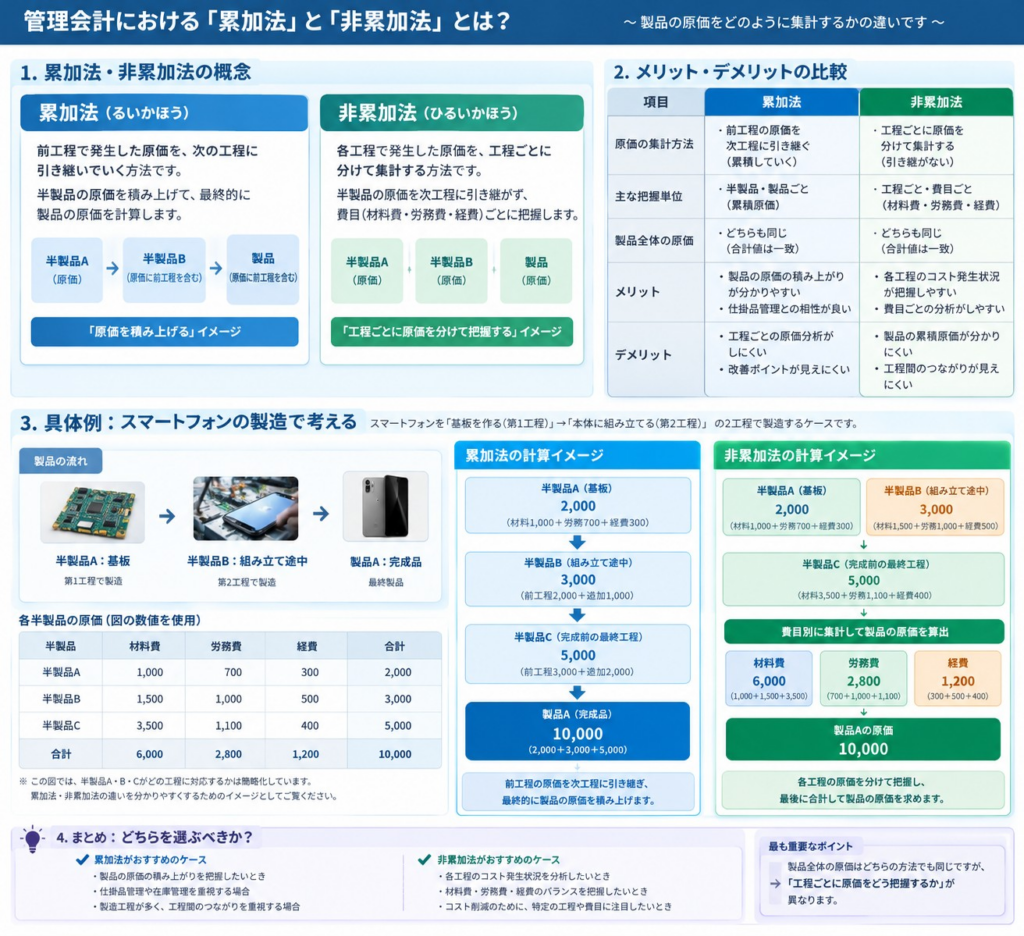
管理会計・製品原価計算における累加法・非累加法の概念について解説します。
累加法・非累加法とは
累加法(るいかほう)
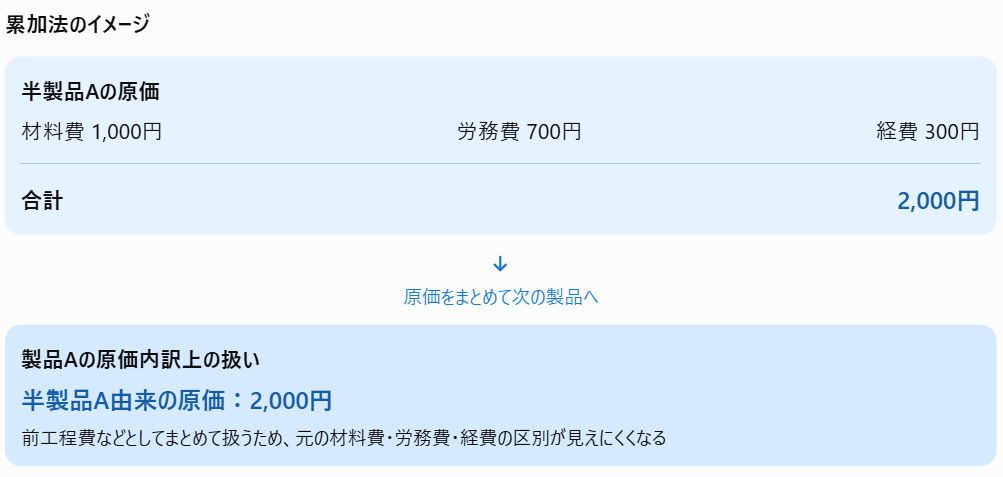
前工程や子品目の原価を、次工程や親品目に引き継ぐ際、原価をまとめて累積させる方法。
前工程の原価を「前工程費」や「半製品費」などとしてまとめることが特徴。
非累加法(ひるいかほう)
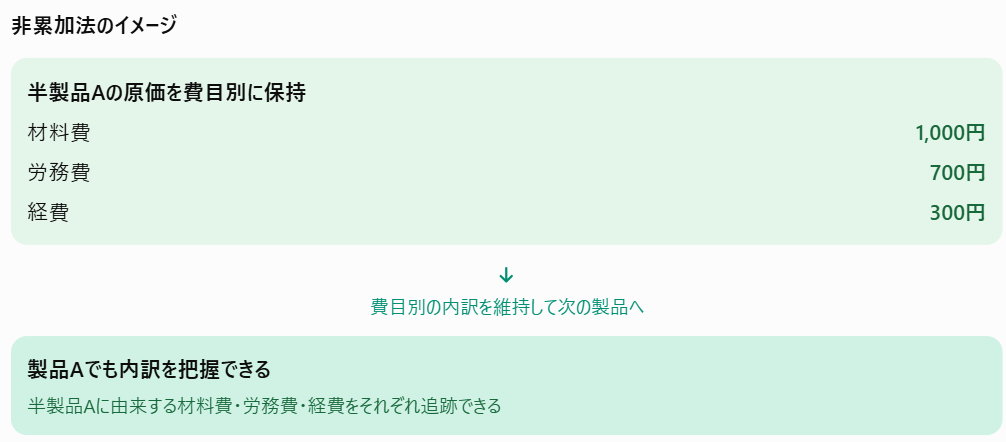
前工程や子品目の原価を、材料費・労務費・経費などの費目別内訳を保持したまま、次工程や親品目に引き継ぐ方法。
最終製品まで費目別の原価情報を維持することが特徴。
累加法・非累加法のメリット・デメリット
非累加法のメリット・デメリット
累加法のメリット・デメリット
メリット:自工程で発生した原価を把握しやすい
前工程の原価は「前工程費」「半製品費」などとしてまとめられ、そこに自工程で発生した原価を加える。そのため、自工程で追加的に発生したコストを把握しやすい。
デメリット:前工程の原価の内訳が見えにくい
例えば、前工程から引き継いだ原価が10,000円だった場合、その金額に材料費がいくら、労務費がいくら含まれていたのか、累加後の原価情報だけでは分かりにくくなる。
非累加法のメリット・デメリット
メリット:最終製品の費目別原価を把握しやすい
完成品の原価を材料費・労務費・経費などに分けて確認できるため、「材料費が高いのか」「労務費が高いのか」といった分析に適している。
デメリット:工程別・子品目別の原価把握には注意が必要
費目別の情報を保持して集計するため、最終製品の内訳を確認しやすい一方、原価情報の持ち方によっては、各工程や各子品目で発生した原価を区別して把握するための整理が必要となる。
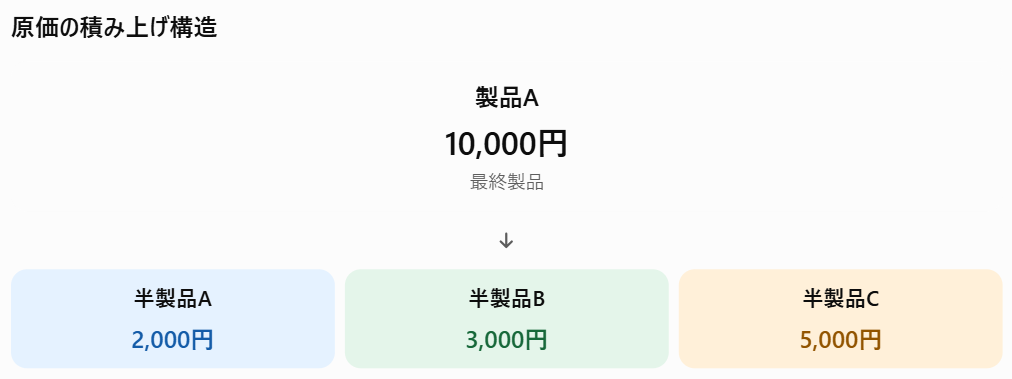
例)半製品A・B・Cから製品Aを作る
前提情報
| 半製品 | 材料費 | 労務費 | 経費 | 合計 |
|---|---|---|---|---|
| A | 1,000円 | 700円 | 300円 | 2,000円 |
| B | 1,500円 | 1,000円 | 500円 | 3,000円 |
| C | 3,500円 | 1,100円 | 400円 | 5,000円 |
| 合計 | 6,000円 | 2,800円 | 1,200円 | 10,000円 |
累加法の場合
累加法では、半製品A・B・Cの原価を、それぞれまとめて製品Aに引き継ぐ。
この方法では、各半製品の原価をまとめて引き継ぐため、半製品ごとの原価は確認しやすい一方、最終製品に含まれる材料費・労務費・経費の内訳は、累加後の集計方法によって見えにくくなる。
非累加法の場合
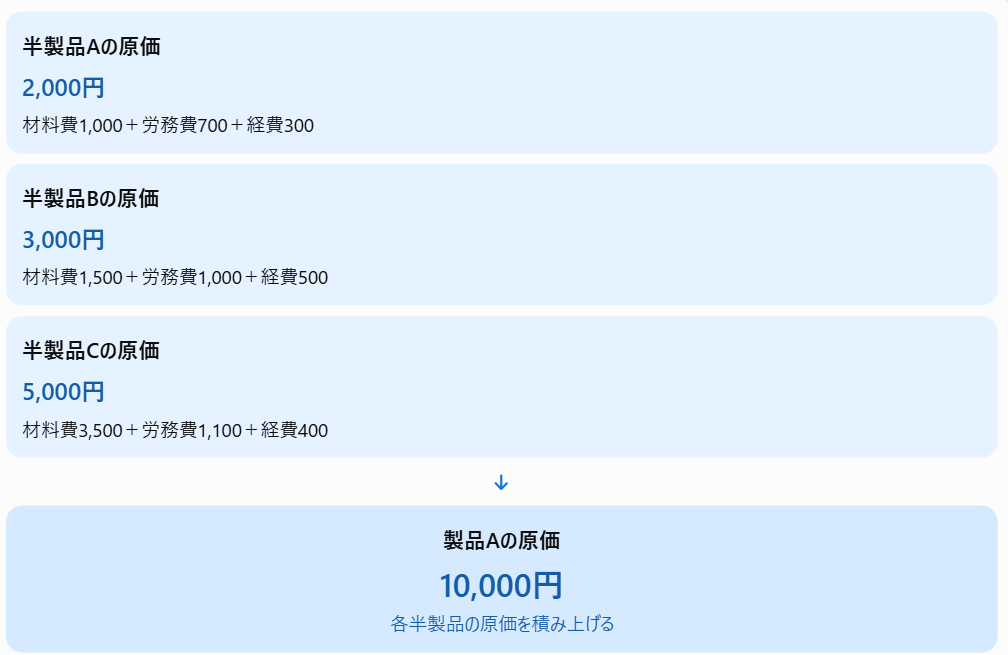
非累加法では、半製品の原価を費目別に分けたまま製品Aに引き継ぐ。
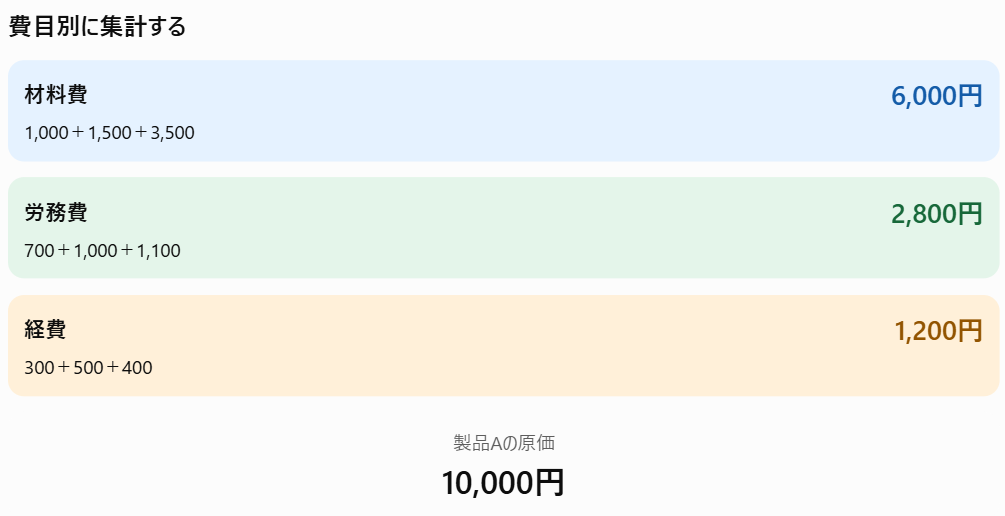
この方法では、製品Aの原価のうち、材料費が6,000円、労務費が2,800円、経費が1,200円であることが分かる。
例えば、製品Aの原価を削減したい場合、材料費が全体の60%を占めているため、材料の購入価格や使用量の見直しを優先して検討するといった分析が可能。
累加法・非累加法が適しているケース
累加法が適しているケース
- 工程や半製品ごとの原価を把握したい
- 前工程から次工程への原価の流れをシンプルに管理したい
- 原価計算の仕組みを比較的シンプルにしたい
非累加法が適しているケース
- 最終製品の材料費・労務費・経費の内訳を把握したい
- 費目別に原価低減の余地を分析したい
- 製品原価を構成する費用の種類を追跡したい
1スライドまとめ

SAPコンサルタントとして長年にわたり複数のPJに携わってきたプロによる一冊。
本書では宅配ピザ屋を例に、会社の業務とそれに紐づく各SAPモジュールの説明が丁寧にされており、この一冊で体系的に業務とSAPの基礎知識を身に付けることが可能です。
これからSAPの業務に携わる人や、改めてSAPの全体観を把握したい人など、初心者~中級者まで自信を持っておすすめします。
SAP転職なら! LINE追加で気軽に相談▼
コメントを残す